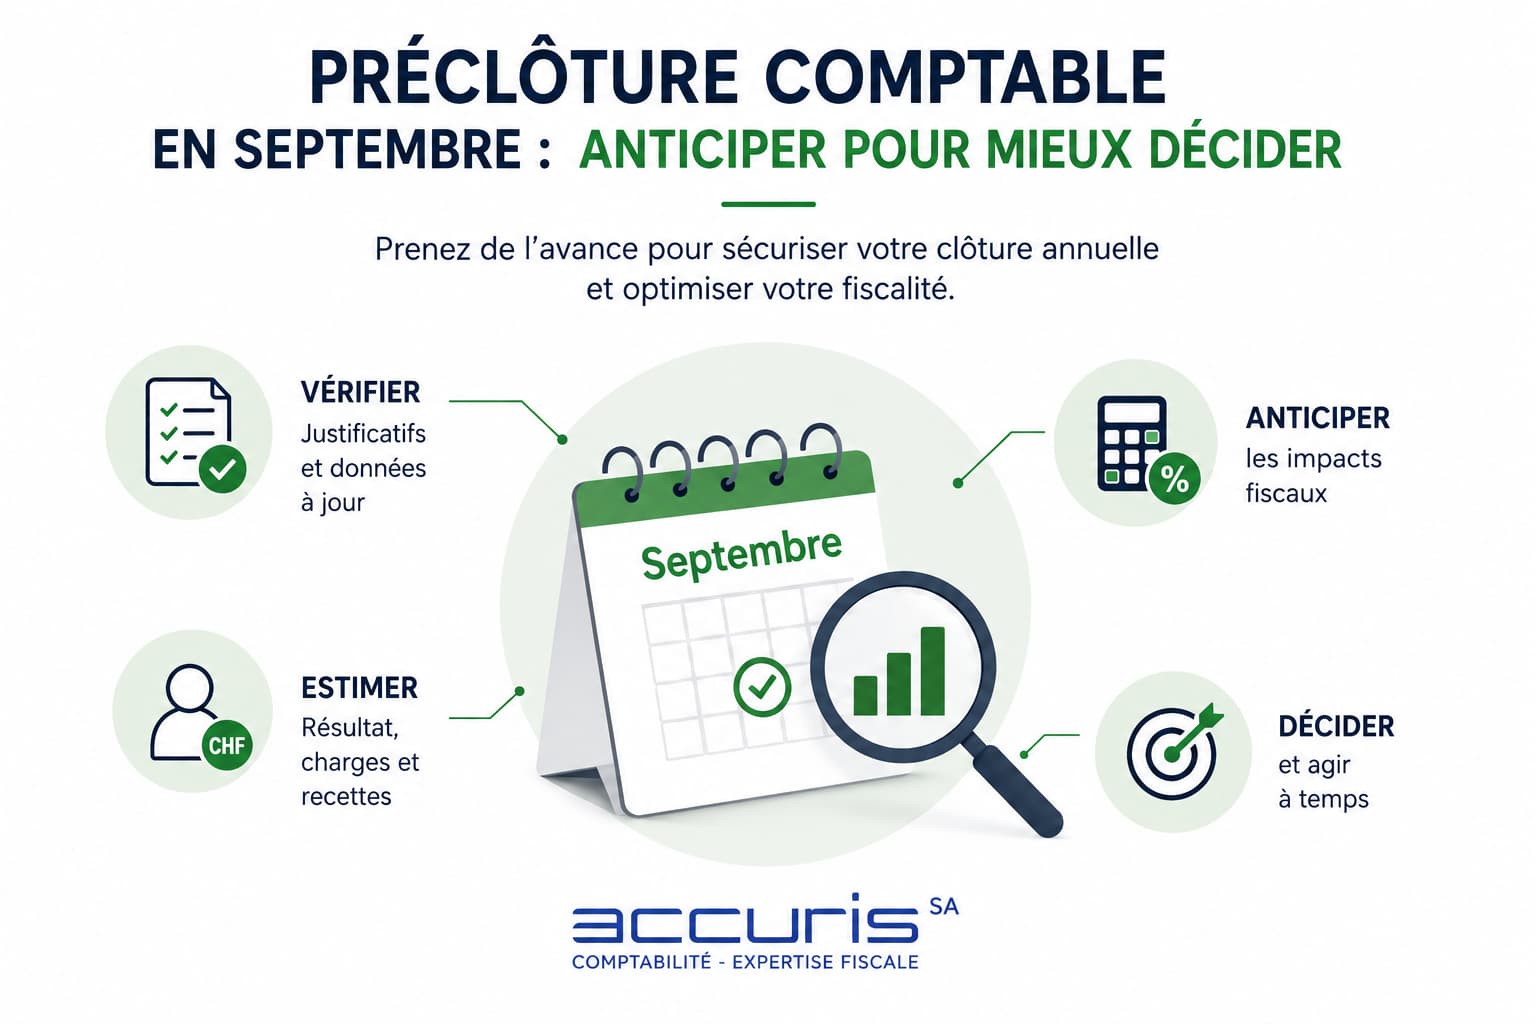
Pour de nombreuses sociétés et indépendants, septembre marque le retour à un rythme après la période estivale. Les projets reprennent et le dernier trimestre de l’année commence déjà à se dessiner.
C’est également le moment opportun pour s’intéresser à un sujet souvent repoussé jusqu’à la fin de l’exercice, voire l’année suivante: la clôture comptable.
Attendre décembre pour vérifier ses comptes peut sembler habituel.
Pourtant, cette approche laisse peu de temps pour identifier les erreurs, régulariser certaines charges et surtout prendre les décisions ayant un impact financier.
À l’inverse, une préclôture comptable réalisée en septembre permet d’obtenir une photographie suffisamment précise de la situation de l’entreprise tout en conservant plusieurs semaines pour agir, avant le rush de fin d’année.
Qu’est-ce qu’une préclôture comptable ?
La préclôture comptable consiste à effectuer une revue approfondie des comptes
avant la clôture définitive de l’exercice.
Son objectif est de vérifier que la comptabilité reflète correctement la réalité
économique et d’identifier les éléments susceptibles d’influencer le résultat d’ici à la
fin de l’année, afin de prendre des mesures correctrices.
Pourquoi septembre est un moment stratégique pour contrôler sa comptabilité ?
Septembre présente un avantage essentiel : après huit ou neuf mois d’activité, une
entreprise dispose déjà d’un volume d’informations suffisant pour faire une prévision
des trois derniers mois de l’année.
Cette période permet donc d’agir.
Si une erreur est identifiée, elle peut être corrigée. Si un justificatif manque, il est
encore possible de le retrouver.
Vérifier les justificatifs avant la clôture annuelle
La première étape d’une préclôture consiste à s’assurer que les opérations
comptables sont correctement documentées et entrées dans le système comptable.
Dans la vie quotidienne d’une PME, les documents manquants sont fréquents. Une
facture reçue par courriel reste dans une boîte de réception.
Contrôler les factures clients encore ouvertes
Une préclôture doit également porter une attention particulière aux créances clients,
afin de préparer les écritures transitoires (entre l’année en cours et la suivante).
D’autre part, une entreprise peut afficher un chiffre d’affaires satisfaisant et
rencontrer des tensions de trésorerie si ses clients paient avec beaucoup de retard.
Estimer les charges et les recettes de l’entreprise
L’objectif est de faire une prévision sur le chiffre d’affaires annuel en se basant sur
celui des trois premiers trimestres.
Cette démarche ne vise pas à prédire le chiffre d’affaires au franc près. Il est souvent
plus pertinent de travailler avec plusieurs hypothèses : un scénario prudent, un
scénario central et un scénario plus favorable.
Cette méthode permet de mesurer l’impact de différentes situations sur le résultat
annuel.
Le même exercice s’applique aux charges. L’entreprise doit estimer les salaires, les loyers, les assurances, les achats de
marchandises, les honoraires, les frais de marketing de l’année.
Quels sont les avantages d’une préclôture pour une PME vaudoise ?
Pour une PME, réaliser une préclôture en septembre présente plusieurs avantages.
L’entreprise améliore la qualité de ses données comptables, limite le risque de
découvrir des erreurs importantes lors du bouclement et obtient une estimation de
son résultat annuel.
Une clôture comptable décrit principalement ce qui s’est passé. Une préclôture
permet encore d’agir sur ce qui va se passer.
Anticipez votre préclôture comptable avec ACCURIS
Vous dirigez une PME dans le canton de Vaud et souhaitez préparer votre clôture
annuelle dans de meilleures conditions ?
Contactez ACCURIS pour faire le point sur votre comptabilité et anticiper votre
préclôture avant la fin de l’exercice.
Préclôture et fiscalité : pourquoi anticiper le bénéfice ?
L’un des principaux intérêts de la préclôture concerne la fiscalité.
Pour une entreprise, le résultat annuel aura une influence directe sur la charge
fiscale.
Connaître une estimation du bénéfice plusieurs mois avant la clôture permet donc de
prendre des mesures qui optimise la charge fiscale.
Prenons un exemple : un bénéfice de CHF 50’000.
Cette information peut conduire les dirigeants à examiner plusieurs options : avancer
les investissements prévus, distribuer un dividende à ses actionnaires/sociétaires,
augmenter des charges sociales pour combler des années futures plus difficiles, etc.
L’objectif n’est pas de créer des dépenses uniquement pour réduire l’impôt.
Par contre, si elle avait déjà prévu un investissement, connaître son résultat estimé
peut l’aider à choisir le moment le plus approprié pour le réaliser.
Pourquoi attendre décembre augmente le stress de la clôture comptable ?
Les difficultés rencontrées lors d’une clôture annuelle ne proviennent pas toujours de
problèmes complexes. Elles sont souvent liées à l’accumulation de petites
anomalies.
Une facture manque. Une différence bancaire apparaît. Une note de frais n’a jamais
été transmise. Une créance client pose question.
Lorsqu’elles sont traitées progressivement, ces situations restent généralement
simples à résoudre.
Lorsqu’elles apparaissent toutes au même moment, la clôture devient beaucoup plus
lourde.
Effectuer une préclôture en septembre permet de répartir le travail dans le temps et
de transformer la clôture annuelle en dernière étape d’un processus déjà largement
préparé.